海大集团2021年报解读 归母净利润16亿元同比下降36.7%,饲料原料销售成关键变量
海大集团(002311)发布2021年年度报告。报告显示,公司2021年实现营业收入859.99亿元,同比增长42.56%;归属于上市公司股东的净利润16.01亿元,同比下降36.7%;基本每股收益0.96元。
一、营收高增但利润承压,饲料原料销售拖累业绩
2021年,海大集团营收规模首次突破800亿元,同比增长超四成,主要得益于饲料销量增长及养殖业务扩张。净利润却出现近四成下滑,呈现“增收不增利”的特征。
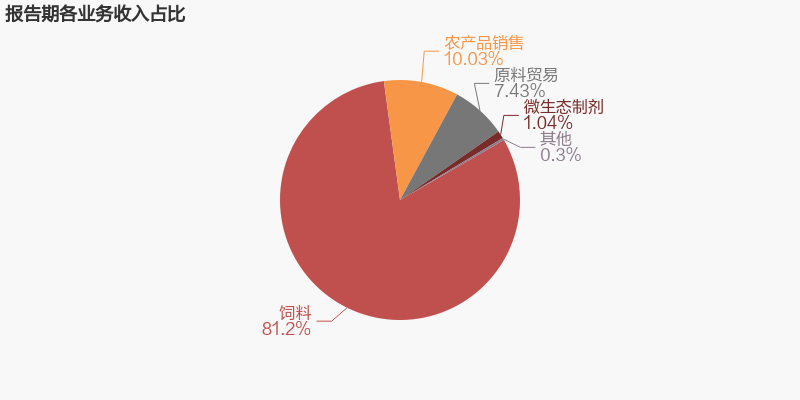
从业务结构看,饲料销售仍是公司核心收入来源,全年饲料销量1963万吨,同比增长29.5%,实现饲料销售收入776.09亿元,同比增长44.44%。但饲料原料销售业务(主要包括玉米、豆粕等大宗原料贸易)毛利率较低,且受原材料价格大幅上涨影响,该业务盈利能力明显下滑,对公司整体利润形成较大拖累。
二、成本端压力显著,毛利率微降
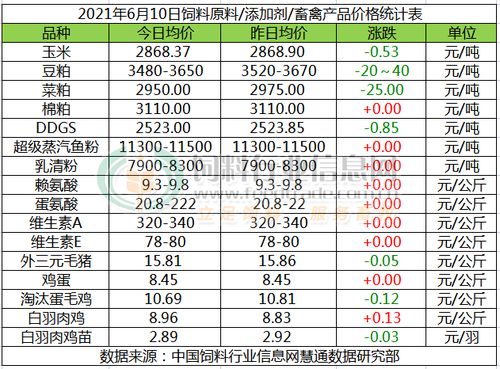
2021年,玉米、豆粕等主要饲料原料价格持续高位运行,公司营业成本同比增长45.06%,增速快于营收。整体毛利率为10.55%,较上年同期下降1.7个百分点。其中,饲料产品毛利率9.45%,同比下降1.39个百分点;饲料原料销售毛利率仅0.59%,同比减少1.16个百分点。
三、养殖业务亏损,进一步侵蚀利润
除饲料原料销售拖累外,公司养殖业务(生猪养殖及水产养殖)表现亦不理想。2021年生猪价格持续下行,叠加饲料成本上升,生猪养殖板块出现亏损。全年养殖业务毛利率为13.21%,同比下降26.7个百分点,对整体利润造成较大负面影响。
四、现金流保持稳健,研发投入持续加大
尽管利润下滑,公司经营性现金流净额仍达29.18亿元,同比略有增长,表明主业造血能力依然稳固。报告期内,公司研发投入13.57亿元,同比增长27.67%,持续加强在种苗、动保、饲料配方等领域的技术投入,为长期竞争力奠定基础。
五、2022年展望:饲料主业量利齐升可期
展望2022年,随着生猪产能去化加速,饲料原料价格逐渐趋稳,公司饲料业务有望迎来盈利修复。公司水产饲料及特种饲料优势明显,市占率有望进一步提升,带动整体盈利改善。
华泰证券等多家机构研报指出,预计海大集团2022年生猪养殖亏损将收缩,饲料销量和利润率有望双重提升,维持“买入”评级。
2021年海大集团营收高增彰显了饲料龙头的规模优势,但净利润下滑暴露了原材料价格波动及养殖周期对公司业绩的阶段性冲击。随着成本压力缓解及养殖业务调整到位,公司有望重回盈利增长轨道。
如若转载,请注明出处:http://www.0ss5q.com/product/119.html
更新时间:2026-11-21 17:11:02